הסקירה החודשית ספטמבר 2026
נכתב ע"י אסי זדה, סמנכ"ל לקוחות בבית השקעות אקרמן
שוק ההון המקומי
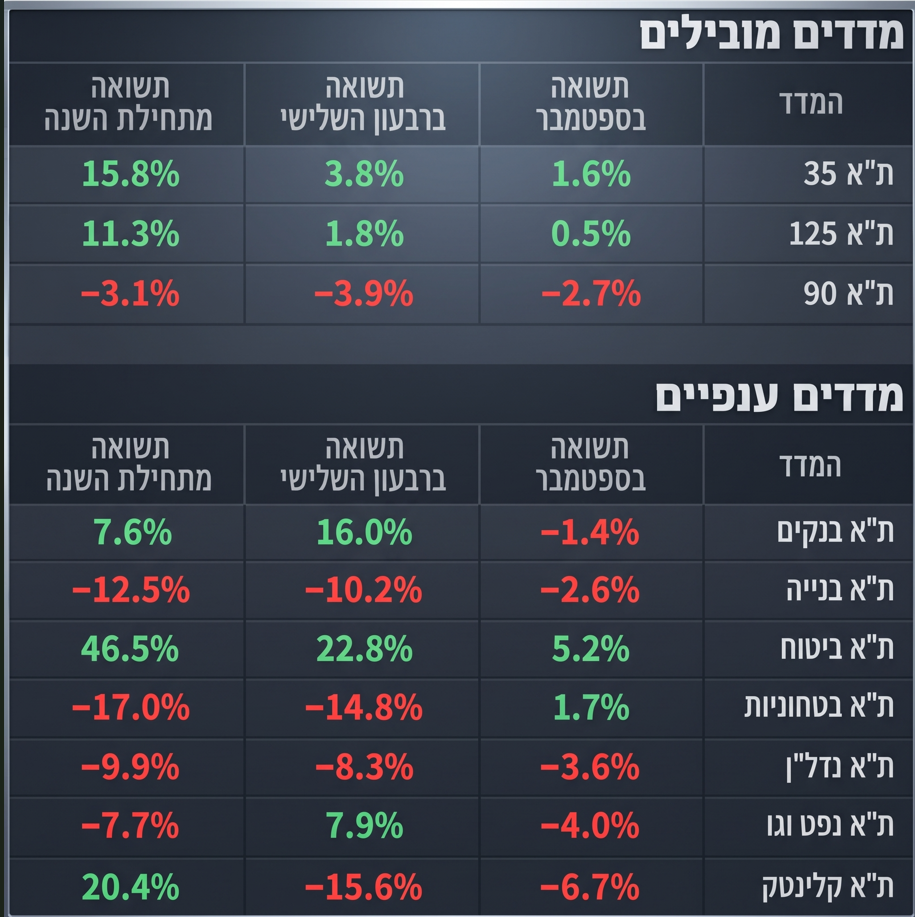
חודש ספטמבר 2026 התאפיין במסחר תנודתי בשוק המניות המקומי, על רקע המשך אי הוודאות הגיאופוליטית, ירידת הריבית בישראל והמשך התמתנות האינפלציה. לצד התנודתיות במהלך החודש, המדדים המובילים בתל אביב הצליחו לסיים את החודש בעליות מתונות, כאשר מדד ת"א 90 הציג חולשה יחסית. בסיכום החודש נרשמה שונות גבוהה בין הסקטורים השונים, כאשר מניות החברות הגדולות הפגינו יציבות יחסית, בעוד שמניות השורה השנייה והשלישית סבלו מלחץ מכירות.
שוק איגרות החוב
שוק איגרות החוב המקומי הציג במהלך ספטמבר מגמה מעורבת, על רקע ירידת הריבית בישראל מחד, ועלייה בתשואות האג"ח הממשלתיות הארוכות מאידך. מדד אג"ח ממשלתיות הציג ירידה של כ 0.6%. אג"ח קונצרני כללי ירד באופן מתון כ 0.1% ובדומה לו מדדי האגח המובילים – תל בונד 20 ירד בכ 0.2%, תל בונד 40 ללא שינוי ותל בונד 60 בכ 0.1%. למעשה, חודש ספטמבר התאפיין בפער משמעותי בין האפיקים. מדד תל גוב שקלי 0 עד 2 עלה בכ 0.21%, בעוד שמדד תל גוב שקלי 10+ ירד בכ 2.41%. התמונה משקפת חולשה משמעותית יותר באג"ח בעלות המח"מ הארוך במהלך החודש. הפער בין ביצועי איגרות החוב הקצרות והארוכות משקף בין היתר את העלייה בתשואות באפיקים הארוכים, על רקע סביבת הריבית והעלייה בתשואות האג"ח בעולם.
ריבית ומאקרו כלכלה
בחודש ספטמבר המשיך בנק ישראל בתהליך הורדת הריבית. בהחלטתו מיום 1 בספטמבר הורדה הריבית ב 0.25%, לרמה של 3.25%, לאחר שהריבית עמדה על 3.5% מאז חודש יולי. בנק ישראל ציין כי האינפלציה התמתנה בחודשים האחרונים וכי שיעורה בתקופה הנסקרת היה נמוך ממרכז יעד האינפלציה.
מדד המחירים לצרכן לחודש אוגוסט, שפורסם במהלך ספטמבר, עלה ב 0.7%. בקצב שנתי נותרה האינפלציה ברמה של 1.5%, בתוך יעד יציבות המחירים של בנק ישראל. העלייה במדד הושפעה בין היתר מעלייה במחירי הדלק, התחבורה והטיסות.
זירה גלובלית וארה"ב
חודש ספטמבר התאפיין במסחר תנודתי בשווקים בארה"ב, כאשר הדרמה הגדולה התרחשה בשוק האג"ח ובעליית תשואות האג"ח הממשלתיות לשיאים של שנות האלפיים והחשש מאינפלציה המשיכו לעמוד במוקד. במקביל, מניות הטכנולוגיה ומניות הקשורות לתחום הבינה המלאכותית המשיכו להפגין חוזקה יחסית.
בסיכום החודש:
- מדד S&P500 ירד ב 0.45%
- מדד נאסד"ק 100 עלה ב 3.23%
- מדד דאו ג'ונס ירד בחדות ב 4.29%
- מדד ראסל 2000 צלל ב 5.4%
הפער בין המדדים בלט במיוחד במהלך החודש, כאשר מניות הטכנולוגיה והצמיחה נהנו מתמיכה יחסית, בעוד שמניות הערך והחברות הקטנות הושפעו מאד מעליית התשואות בשוק האג"ח. אחד האירועים המרכזיים בחודש היה החלטת הפדרל ריזרב ב 16 בספטמבר. הבנק המרכזי האמריקאי העלה את הריבית ב 0.25%, לטווח של 3.75% עד 4.00%, על רקע אינפלציה שנותרה גבוהה ביחס ליעד של 2%. זו הייתה העלאת הריבית הראשונה של הפד מאז יולי 2023. נתוני האינפלציה בארה"ב המשיכו להצביע על לחצים אינפלציוניים. מדד המחירים לצרכן לחודש אוגוסט עלה ב 0.4%, ובקצב שנתי עלה המדד ב 3.4%. מדד הליבה עלה ב 2.4% ב 12 החודשים האחרונים. בסוף החודש פורסמו גם נתוני ה PCE, מדד האינפלציה המועדף על הפדרל ריזרב. מדד ה PCE עלה באוגוסט ב 3.4% בקצב שנתי, בעוד מדד הליבה עלה ב 3.0%. שוק העבודה האמריקאי המשיך להפגין חוזקה יחסית. בחודש אוגוסט נוספו 162 אלף משרות, ושיעור האבטלה נותר ברמה של 4.1%. נתוני התעסוקה לחודש ספטמבר צפויים להתפרסם ב 2 באוקטובר, ולכן אינם נכללים בסקירה זו.
מט"ח
בשוק המט"ח נרשמה במהלך ספטמבר התחזקות של הדולר מול השקל, לאחר שבסוף אוגוסט נסחר הדולר סביב 2.99 שקלים.
דולר ארה"ב התחזק ב 2.5% מול השקל, ושערו בסוף החודש עמד על כ 3.063 שקלים.
האירו התחזק בכ 0.27% מול השקל, ושערו בסוף החודש עמד על כ 3.4752 שקלים. התחזקות הדולר במהלך החודש סיפקה רוח גבית במונחים שקליים למשקיעים ישראלים המחזיקים נכסים דולריים בחו"ל.
סחורות ותנודתיות
שוק הסחורות הושפע במהלך החודש בעיקר מהמשך המתיחות הגיאופוליטית ומהחשש לשיבושים באספקת האנרגיה. מחיר הנפט מסוג ברנט עלה במהלך החודש וחצה את רמת 100 הדולר לחבית, כאשר במהלך החודש נרשמו תנודות חדות במחירי האנרגיה.
מדד התנודתיות VIX סיים את החודש באזור 16 נקודות, לאחר עליות וירידות במהלך החודש, כאשר העלייה בתשואות האג"ח והחשש מהתפתחויות גיאופוליטיות המשיכו להשפיע על רמת התנודתיות בשווקים.
גם שוק הזהב רשם תנודתיות גבוהה. בספטמבר ירד מחיר הזהב בכ 6.2%, לאחר עליות בחודשים הקודמים, כאשר העלייה בתשואות האג"ח האמריקאיות היוותה גורם מרכזי בלחץ על המתכת היקרה.
לסיכום חודש ספטמבר 2026
חודש ספטמבר המחיש פעם נוספת את השפעתה של סביבת הריבית והאג"ח על שוקי המניות. בעוד שהמדדים המרכזיים בארה"ב הציגו ביצועים מעורבים, מניות הטכנולוגיה המשיכו להפגין חוזקה יחסית, בעוד שמניות החברות הקטנות והמדדים הרגישים יותר לעליית תשואות סבלו מלחץ. בולטת מאד העובדה כי מספר לא גדול של מניות טכנולוגיה גדולות שומרות על מדד S&P500 בעוד שמניות רבות מאד במדד נמצאות בטריטוריה שלילית חזקה מאד ויש בדבר עיוות גדול.
בשוק המקומי, הורדת הריבית לרמה של 3.25%, לצד אינפלציה שנתית של 1.5% והתאוששות בפעילות הכלכלית, ממשיכות לספק בסיס לתמיכה בפעילות בשוק ההון. מנגד, אי הוודאות הגיאופוליטית ועליית מחירי האנרגיה מוסיפות סיכון לתמונת המאקרו.
להערכתנו, סביבת השוק בחודשים הקרובים תמשיך להיות מושפעת בעיקר מתוואי הריבית בישראל ובעיקר מהשינוי בתשואות של איגרות החוב בארה"ב. מחירי הנפט הגבוהים כתוצאה מהמשך העימות בין האמריקאים לאיראנים יוצרים חששות כבדים מהמשך התפתחות האינפלציה ומרמת התשואות גבוהה בשוק האג"ח. במצב כזה, חשיבותו של פיזור בין אזורים גיאוגרפיים, סקטורים ואפיקי השקעה ממשיכה להיות משמעותית, ומאפשרת להפחית את התלות בביצועיו של שוק או נכס בודד.
*דיסקליימר
המידע והנתונים המופעיים בסקירה נלקחו בחלקם מאתרים כלכליים מוכרים ומאתרים אובייקטיבים.
אין לראות באמור ייעוץ השקעות או המלצה לפעולה כל שהיא.